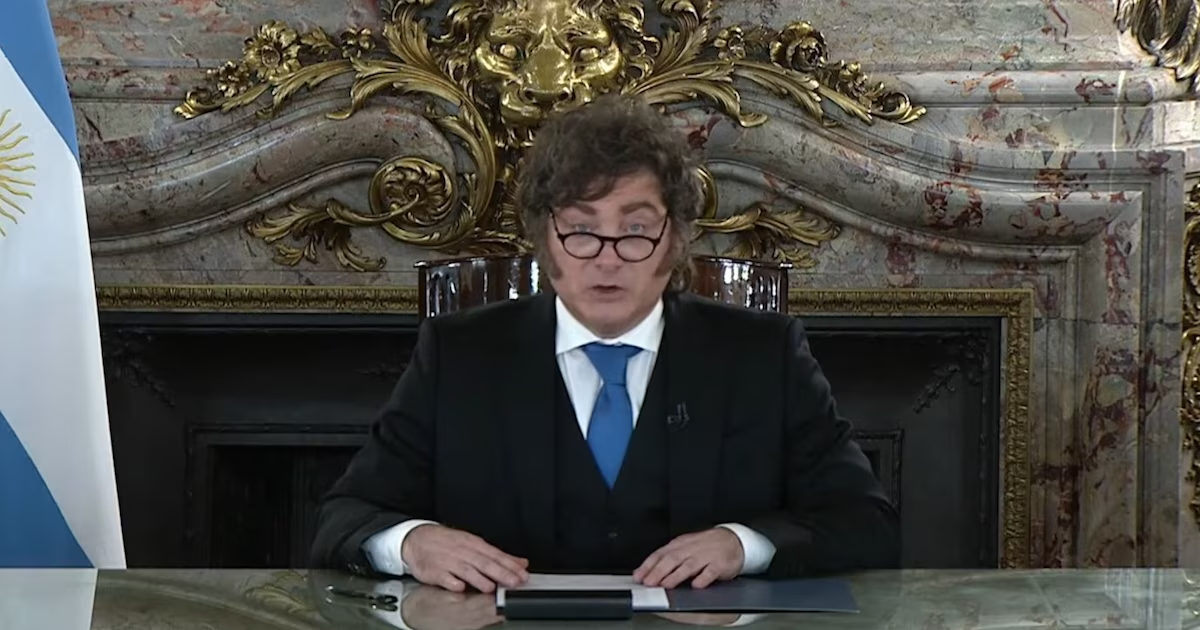
El ministro de Economía, Luis Caputo, entrega $2.000 millones en letras vinculadas al dólar al BCRA, que preside Santiago Bausili, a cambio de Lecaps (Foto: Reuters)
Después de que el gobierno dejó de intervenir (a priori) y el precio mayorista del dólar estadounidense superó los $1.500, esta semana surgió una nueva tendencia que llamó la atención del mercado. El Ministerio de Economía transfirió hasta $2.000 millones en Letras del Tesoro cambiarias al Banco Central de la República Argentina (BCRA) a través de un canje de deuda, ampliando la capacidad de las entidades monetarias para actuar en el mercado de cobertura cambiaria sin vender reservas.
Los analistas explicaron que la medida proporciona al BCRA más herramientas vinculadas al dólar oficial para intervenir en el mercado secundario en caso de nuevas presiones cambiarias. La transacción se completó el jueves 4 de septiembre y se liquidó el lunes siguiente.
El BCRA entregó al Tesoro su tenencia de notas capitalizables en pesos con vencimiento el 30 de octubre de 2026, numeradas como Lecap S30O6. A cambio, recibió dos billetes vinculados al dólar estadounidense. Uno de ellos es Leling D30S6, que vencerá el 30 de septiembre de 2026 y tiene un valor nominal original de hasta 800 millones de dólares. La segunda moneda es Lelink D30O6, que vence el 30 de octubre de 2026 y tiene un valor nominal original de 1.200 millones de dólares.
Las lecaps entregadas por el BCRA se capitalizan a un tipo de cambio fijo en pesos, mientras que las cartas recibidas vinculadas al dólar estadounidense siguen el comportamiento de los precios mayoristas.
Las diferencias entre los dos tipos de instrumentos determinan el rango de funcionamiento. Las lecaps entregadas por el BCRA se capitalizan a un tipo de cambio fijo en pesos, mientras que las cartas recibidas vinculadas al dólar estadounidense siguen el comportamiento de los precios mayoristas.
Estos instrumentos pueden brindar cobertura a los inversores que buscan protección frente a una posible apreciación del dólar estadounidense.
 El banco central entrega LECAP a tasa fija y recibe dos billetes ajustados en dólares oficiales. (Foto: Reuters/Enrique Marcarián)
Los billetes vinculados al dólar pueden servir como medio de intervención financiera sin necesidad de ventas directas de divisas porque permiten replicar los movimientos en los tipos de cambio oficiales en las operaciones con títulos públicos. De esta forma, la entidad suma activos aptos para operar en un segmento del mercado en el que participan quienes buscan protegerse contra los movimientos del tipo de cambio.
Un informe de Analytica Consultores colocó a las bolsas en medio de una menor actividad en el mercado de coberturas, reduciendo el interés abierto promedio en el mercado de futuros, así como los volúmenes de negociación de valores vinculados al dólar estadounidense.
Según una investigación dirigida por el economista Ricardo Delgado, esta dinámica sigue el precio de referencia (fijo) del D31G6 y la reducción de los stocks cambiarios que mantuvo el sector privado tras la última licitación.
El economista Alejandro Giacoia, de EconViews, caracterizó este intercambio como una práctica común entre el Tesoro y el BCRA. Explicó que la autoridad monetaria, propietaria de títulos públicos emitidos por el Tesoro, normalmente aceptaría este tipo de intercambio antes de que esos activos venzan, ya que no puede participar en la licitación principal.
“El Departamento del Tesoro proporciona notas vinculadas al dólar al BCRA para que siga teniendo la capacidad de intervenir en el mercado secundario y controlar el dólar” (Giacoia)
«El Departamento del Tesoro le dio notas vinculadas al dólar para que siguiera teniendo la capacidad de intervenir en los mercados secundarios y controlar el dólar», dijo Giacoa.
Giacoia explicó que la operación se enmarca en la gestión de instrumentos de la cartera del BCRA. El canje no implica venta de dólares ni modifica el plazo de las Lecap entregadas, pero sí cambia los tipos de activos disponibles para las autoridades monetarias.
 Ante posibles tensiones cambiarias, operaciones de intercambio de cartas fortalecen las herramientas financieras del BCRA (Imagen ilustrativa Infobae)
Este cambio deja abierta la posibilidad de actuar si aumenta la demanda de suscripción en el mercado secundario.
Una fuente anónima relativizó la ponderación específica del canje e insistió en que el gobierno ya había utilizado el mecanismo este año. «No es muy relevante porque es algo que ya están haciendo», dijo.
El volumen de títulos vinculados al dólar y la intervención gubernamental en el mercado a través de los bancos centrales sigue siendo elevado, aunque no incorpora recursos adicionales a los existentes, según personas familiarizadas con el asunto.
Otra fuente, que también habló bajo condición de anonimato, expresó su preocupación por la coexistencia de tales intervenciones con un régimen de bandas monetarias. Dijo: «Lo más importante es que el tipo de cambio sea flotante. Si el tipo de cambio sube, siempre y cuando no alcance el límite superior del rango (que actualmente es un 25% más alto que el valor del dólar), en principio el BCRA no debería intervenir».
Las fuentes insisten en que la flotación libre, incluso dentro de un rango, puede generar volatilidad en países donde las autoridades monetarias no tienen suficiente poder de fuego. También cree que los grandes aumentos de precios podrían causar problemas económicos, razón por la cual el gobierno utiliza billetes vinculados al dólar e interviene en los mercados de futuros en situaciones que considera especulativas.
 El gobierno utiliza billetes vinculados al dólar e interviene en los mercados de futuros en situaciones que considera especulativas (Foto: Reuters)
La misma fuente distinguió estas operaciones de la fijación explícita del tipo de cambio. Según explicó, el gobierno no ha anunciado un precio objetivo y no busca mantener estable el dólar ya que los precios han aumentado en los últimos meses.
Aun así, las fuentes dijeron que las autoridades intervinieron rápidamente y utilizaron instrumentos financieros para guiar el proceso. «Es imposible que el banco central venda dólares directamente porque el plan está completamente distorsionado», afirmó.
Desde esta perspectiva, vender reservas dentro del rango cambiaría las reglas de planificación del régimen cambiario. Tras la liquidación de la transacción el 7 de septiembre, el BCRA se quedó con hasta 2.000 millones de dólares en bonos vinculados al dólar estadounidense disponibles en el mercado secundario con vencimientos a finales de septiembre de 2026 y octubre de 2026.