Galperin advirtió que los costos reflejados en el CFTEA no se aplican a las «decenas de millones de préstamos otorgados». (Bloomberg)
El costo de un préstamo se puede expresar de diferentes maneras y no siempre está claro qué número refleja lo que realmente pagó el prestamista. Tasa de interés nominal, tasa de interés real, costo financiero total (CFT): cada indicador corresponde a un cálculo diferente, y la normativa del Banco Central de la República Argentina (BCRA) especifica qué deben mostrar las instituciones financieras a sus clientes.
Marcos Galperín, fundador de Mercado Libre, cuestionó la normativa mencionada y aseguró que la información que el BCRA se ve obligado a compartir con los usuarios puede ser «falsa» e «incorrecta».
Todo comenzó con un mensaje publicado en redes sociales por el economista Agustín Etchebarne, que incluía capturas de pantalla de una simulación de préstamo de Mercado Pago, en la que el usuario recibía $10.000 en la cuenta y los pagaba en 12 cuotas fijas de $1.208,02, para un total a pagar de $14.496,24. La pantalla también muestra que la tasa de interés nominal anual (TNA) es del 60%, la tasa de interés efectiva anual (TEA) es del 79,59% y el costo financiero total efectivo anual (CFTEA) es del 102,36%. El último dato está resaltado con una línea verde y la imagen contiene la leyenda “Los préstamos MELI son baratos”.
Marcos Galperín respondió a la publicación de la siguiente manera: «El ‘costo financiero total efectivo anual’ que el BCRA obliga a publicar es erróneo, incorrecto (y por tanto exagerado). Se supone que los intereses se capitalizan (pagas intereses) y que el préstamo se renueva por un año cada vez que vence. En las decenas de millones de préstamos emitidos, esto nunca ha sucedido».
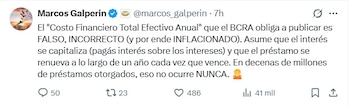 Publicaciones de Marcos Galperín sobre CFTEA. (diez)
Por tanto, la pregunta del fundador de Mercado Libre se refiere al indicador que debe publicar el BCRA y los supuestos sobre los cuales, según él, se calcula.
Las normas sobre «Tasas de Interés para Negocios de Crédito» estipulan que las tasas de interés deben expresarse de manera homogénea y transparente, con el fin de permitir a los usuarios de crédito tener «factores de evaluación comparables». Para ello, los contratos, recibos y otros documentos que detallan la tasa de interés o el monto deben indicar la tasa de interés anual acordada, la tasa de interés efectiva anual, si la tasa de interés es fija o variable y el costo financiero total (CFT). Cuando se anuncie el crédito y se mencione el número de cuotas, monto o tasa de interés, el anuncio deberá expresar de manera clara e inequívoca la TNA, TEA, CFT y el carácter fijo o variable de la tasa de interés.
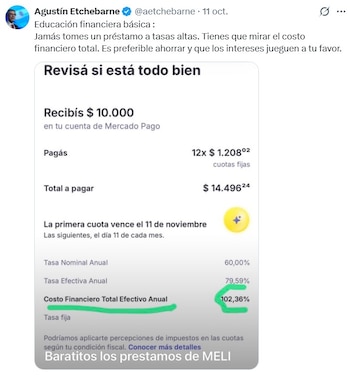 Twitter Agustín Etchebarne (VisualesIA)
El estándar también especifica cómo se muestran los datos. En publicidad, el CFT debe estar en letra negrita y colorida y al menos cinco veces el tamaño utilizado para informar la TNA. En los documentos relevantes para los usuarios de servicios financieros, los valores CFT y el símbolo «%» deben identificarse de manera clara y llamativa: al menos el doble del tamaño del resto de la información, o utilizando una fuente resaltada o un color diferente. Estos requisitos se aplican a las entidades financieras y también a los proveedores de crédito no financieros incluidos en la normativa del BCRA.
El BCRA define el CFT en su sitio web de la siguiente manera: «El Costo Financiero Total (CFT) es la principal variable que se debe considerar al momento de elegir un préstamo personal, hipotecario o hipotecario, ya que es el mejor indicador de los costos globales que debe afrontar el cliente. El CFT está compuesto por la Tasa de Interés Anual Nocional (TNA) y todos los costos asociados a las operaciones, que representan una remuneración por los servicios efectivamente prestados o un porcentaje real de las comisiones».
 El banco central cree que CFT es el mejor indicador de los costos generales que deben afrontar los clientes.
En lo que respecta a la normativa, “el CFT se expresará como una tasa de interés efectiva anual, como un porcentaje con al menos un decimal, y se determinará sumando a la tasa de interés el efecto de las comisiones y honorarios asociados al negocio, cualquiera que sea su concepción”. El texto detalla el concepto del cálculo, incluyendo la prima de seguro requerida como condición para la obtención del crédito, las tarifas de apertura y mantenimiento de la cuenta asociada a la financiación, y el impuesto sobre los intereses cuando el prestamista es en última instancia un consumidor. Otros elementos, como los impuestos personales e hipotecarios, no se incluyen en el cálculo.
Bueno, la diferencia entre un CFT y un CFTEA está en la presentación: Un CFTEA es el costo financiero total expresado como una tasa de interés efectiva anual, según lo determina la norma. TNA es el tipo de interés que se aplica al capital sin tener en cuenta el devengo de intereses de un período a otro. TEA sí incluye esa capitalización.
En la simulación publicada por Etchebarne, el 60% de la TNA equivale a una tasa mensual del 5%; se aplica mensualmente dentro de un año, el interés se acumula y la TEA es del 79,59%. La CFTEA suma a esta TEA las tasas e impuestos relacionados con los préstamos, que alcanzan el 102,36% en la simulación. La propuesta de Galperin se refiere a esta capitalización de intereses, señalando que la métrica supone pagos de «intereses sobre intereses».
Además de estas disposiciones, el BCRA también brinda asesoramiento a quienes solicitan préstamos personales. La agencia dijo que antes de aceptar se recomienda comparar opciones y revisar cuánto dinero recibirá, cuánto pagará cada mes, cuánto recuperará en total, el número de cuotas, el plazo, el CFT y qué pasa si los pagos se atrasan. En cuanto a las comisiones, señala que la comparación por sí sola no es suficiente: «Las comisiones por sí solas no son suficientes para entender cuánto cuesta un préstamo».
 El BCRA recomienda analizar detenidamente las tasas de los préstamos antes de solicitarlos. (Biblioteca de imágenes ilustrativas)
Respecto al CFT, el BCRA considera que «muestra el costo real del préstamo. Incluye intereses, comisiones, seguros, IVA y otros cargos». Por ello, recomienda mirar estos datos y no solo las cuotas o la tasa de interés, pues explica que la TNA «sólo muestra la tasa de interés». La organización agregó que los CFT se expresan como una tasa de interés anual, lo que permite comparar el costo de diferentes opciones de financiamiento, y para entender cuánto recuperarás en total, también debes tener en cuenta el monto recibido, el plazo y las cuotas. Finalmente, es recomendable verificar las fechas de vencimiento y comprender qué tarifas o consecuencias esperar si se producen retrasos.
No es la primera vez que se discute públicamente el valor de los tipos de interés de los préstamos emitidos por empresas. En agosto, cuando surgieron informes de que Mercado Pago estaba cobrando hasta 1.375% de interés por sus préstamos, la empresa explicó qué variables entran en juego para determinar el costo del financiamiento.
Específicamente, Mercado Pago explica que la tarifa de cada usuario se determina en función de su perfil de riesgo individual y aumenta a medida que construye un historial de pagos. El CFTEA más alto corresponde al monto más bajo y para los usuarios sobre los cuales la empresa aún no tiene información suficiente, alrededor del 2% de los préstamos se otorgan por este monto.
En ese momento, la compañía también señaló que «la CFTEA no equivale a la cantidad que los usuarios pagan»: por ejemplo, un préstamo de $100,000 con una TNA del 50% repartida en 12 cuotas podría tener una CFTEA de aproximadamente el 100%, pero el monto total a pagar sería de aproximadamente $135,000, porque «la métrica es en realidad un retorno del crédito durante 12 meses, que en realidad es un pago a plazos».