El crédito al consumo volvió a perder fuerza en agosto, cuando los bancos, las fintechs y las compañías financieras dieron prioridad a volver a los impagos en lugar de ampliar los préstamos. (EFE/Isaac Esquivel)
El crédito al consumo volvió a perder fuerza en agosto, mientras que los bancos, las fintechs y las empresas financieras retrasaron una expansión más amplia de los préstamos para centrarse en la recuperación de las carteras en dificultades. Estas entidades ven que los clientes incumplen sus pagos anticipados a una tasa más baja, pero mantienen estándares estrictos a la hora de generar nueva financiación para evitar nuevos impagos.
Los datos de Quantum Finance mostraron que los préstamos al consumo, incluidas las tarjetas de crédito y los préstamos personales, en realidad cayeron un 1,3% en agosto respecto al mes anterior. Este desempeño contrastó con el avance en la línea de negocios y el crecimiento del crédito hipotecario, que apoyaron el crecimiento en otras partes del sistema financiero.
En todas las entidades, observaron una disminución en las tasas de paso de clientes del caso 1 (identificación de los últimos clientes) al caso 2 (correspondiente a retrasos tempranos). La señal ya está surgiendo: no significa que las tasas de morosidad acumuladas se estén acelerando, sino que el deterioro de la cartera se está desacelerando.
Este cambio no modifica la política de financiación. Los bancos están examinando más cuidadosamente la capacidad de pago, limitando los límites de las tarjetas de crédito y eligiendo los materiales financieros con más cuidado. Las fintechs y otras compañías de crédito no bancarias también enfrentan el desafío de gestionar altas tasas de incumplimiento entre segmentos de consumidores que tienen dificultades para acceder a los sistemas tradicionales.
 Los bancos examinarán más detenidamente las capacidades de pago, limitarán los límites de las tarjetas de crédito y elegirán con más cuidado los objetos de financiación.
La entidad ofrece refinanciaciones a tipos de interés reducidos, y en algunos casos a interés cero, para que los deudores puedan regularizar sus pagos. La estrategia está encaminada a recuperar los clientes que han integrado la cartera y evitar grandes retrasos antes de relanzar los programas de colocación más agresivos.
Los resultados de estas recombinaciones todavía tienen sus limitaciones. Según un análisis de Econviews, casi uno de cada dos deudores vuelve a caer en default al cabo de un año. El informe también señala que casi la mitad de los morosos tuvieron problemas de pago durante más de 12 meses. Casi la mitad de los morosos habían estado experimentando problemas durante más de un año, mientras que uno de cada dos recayó apenas unos meses después de los pagos regulares.
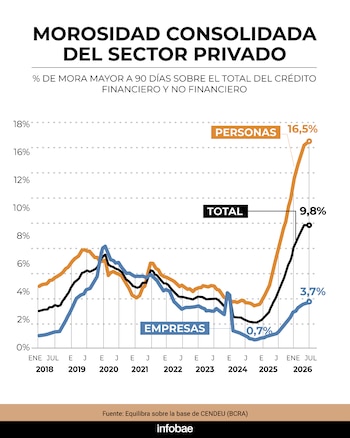
Alrededor de 5,8 millones de personas tienen algún grado de infracción crediticia. Dentro de este rango, 2,4 millones de personas recibieron préstamos emitidos por fintech y billeteras digitales. Estos préstamos representan el 16% del total de la cartera vencida del sistema financiero.
Esta condición afecta principalmente a las familias. La encuesta de Econviews mostró que la tasa de impago de los hogares era del 12,8%, mientras que la tasa de impago de las empresas era del 3,5%. Las infracciones superaron el 30% en el crédito no bancario, incluidas las billeteras virtuales, los proveedores de financiación al consumo y otras instituciones financieras.
La debilidad del crédito se ha concentrado en productos relacionados con el gasto diario. Los datos de Capital One Group mostraron que las tarjetas de crédito en realidad cayeron un 0,3% en agosto, mientras que los préstamos personales crecieron sólo un 0,1%, cerca de niveles estancados.
 Alrededor de 5,8 millones de personas tienen infracciones crediticias y 2,4 millones tienen préstamos emitidos por fintech y billeteras digitales. (Biblioteca de imágenes ilustrativas)
Los saldos de préstamos personales ascendieron a 21.900 millones de dólares y los saldos de tarjetas a 25.100 millones de dólares. En comparación con agosto del año pasado, después de deducir los factores de inflación, estos dos límites todavía se encuentran en el rango negativo: el límite personal en realidad disminuyó un 7,6% y el límite de la tarjeta de crédito en realidad disminuyó un 10,1%.
Las entidades atribuyen este comportamiento a tipos de interés que se mantienen por encima de la inflación y a la evolución de los ingresos, así como a un aumento de clientes con morosidad. Por el lado de las tarjetas, la suspensión de los plásticos y las actualizaciones de los límites más bajos redujeron las ganancias de los saldos financieros recientemente ampliados.
El crédito comercial y los préstamos garantizados sufrieron cambios radicales. De hecho, los préstamos comerciales crecieron un 1% en agosto, según Quantum Finance. El crecimiento mensual real de este negocio de First Venture Group fue del 0,7%, con los préstamos hipotecarios creciendo un 3,1% y los préstamos hipotecarios creciendo un 0,3%.
Los saldos de préstamos hipotecarios alcanzaron los 8,6 billones de dólares, manteniendo el mayor crecimiento interanual del ramo principal. Para los titulares de promesas, el programa modificado de promoción de rutas y vehículos de kilómetro cero de la UVA recibió un impulso con precios reducidos.
First Capital Group calculó que los préstamos totales en pesos al sector privado en realidad aumentaron un 0,6% en agosto a 106.500 millones de dólares. Por otro lado, Quantum Finance estima que sin factores estacionales, los préstamos totales en términos de pesos en realidad disminuyeron un 0,4%. Más allá de las diferencias entre las dos medidas, los datos coinciden en que el crédito al consumo va por detrás del crédito comercial y garantizado.
Los préstamos en dólares muestran una dinámica diferente. Según datos de First Venture Group, el precio de las acciones alcanzó los 25.238 millones de dólares, un aumento trimestral del 1,6% y un aumento del 38,9% respecto al mismo período del año pasado. La mayoría de ellos corresponden a financiación empresarial, favorecida por tipos de interés más competitivos y plazos más largos.
La evolución de los tipos de interés, la asequibilidad de los hogares y la disponibilidad de refinanciación determinarán si los nuevos atrasos se consolidarán en los próximos meses y abrirán espacio para una recuperación del crédito al consumo.