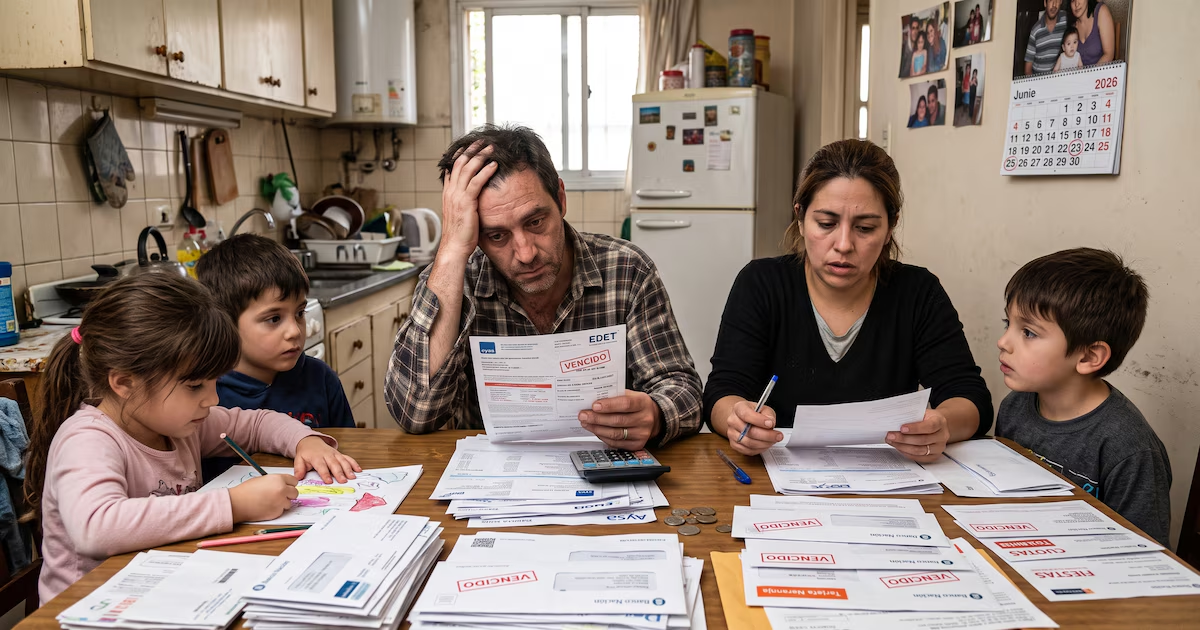
Martín Lousteau atribuye el aumento de la morosidad a la pérdida de poder adquisitivo, a las subidas de tarifas y del transporte, y al agotamiento del ahorro de los hogares.
Los usos del crédito han cambiado. Ya no se trata sólo de financiar la compra de coches, electrodomésticos u otros artículos de alto valor: cada vez más hogares utilizan tarjetas y carteras virtuales para las compras cotidianas. Para Martín Lousteau, este cambio permite entender el aumento de la morosidad.
En «Infobae a la Tarde» el diputado analiza cómo se genera esta situación, centrándose en lo que sucede antes de que surjan los atrasos: la pérdida de poder adquisitivo, el aumento impostergable del gasto y el uso paulatino del ahorro para mantener los niveles de consumo.
Unos 20 millones de argentinos tienen algún tipo de deuda, y cerca de 6 millones de ellos tienen más de 90 días de mora. Al considerar el crédito bancario y no bancario, estimó la tasa de morosidad en 17%.
En opinión de Lustow, detrás del aumento de los impagos está, en primer lugar, el deterioro de la capacidad de pago de los hogares. Según sus estimaciones, los salarios registrados han caído en promedio un 10%, con una caída del 5% en el sector privado y del 20% en el sector público. Al mismo tiempo, también aumentan las tarifas, el transporte y otros gastos no aplazables.
La deuda de Argentina ha crecido hasta alcanzar unos 20 millones de personas, con atrasos en créditos bancarios y no bancarios que alcanzan el 17% (Ilustración Infobae)
Este doble flujo reduce los fondos disponibles, lo que obliga a muchos hogares a recurrir a sus reservas. Lousteau también señaló que el número de cuentas personales regulares ha disminuido casi un 40%, y describió el proceso con una expresión vívida: «La gente se está quemando los porros».
Cuando los ingresos ya no son suficientes y los ahorros no pueden compensar la diferencia, el crédito toma el relevo. «Vuelvo a tener cierto nivel de gasto, pero no lo puedo alcanzar, tengo más gastos fijos, se me han agotado los ahorros, ¿qué me queda? Estoy endeudado», afirmó.
En este contexto, dijo que el stock de financiamiento con tarjetas se duplicó desde principios de 2024 hasta mediados de 2025, mientras que los préstamos personales se cuadriplicaron. Para Loustow, este fenómeno refleja no sólo una mayor disposición a gastar sino también una creciente necesidad de financiar el gasto corriente.
Uno de los puntos centrales del análisis de Lustow es el cambio de destinos de la financiación. Obtener un préstamo para comprar bienes duraderos es diferente a utilizar un préstamo para pagar alimentos u otras compras básicas.
 El crédito dejó de utilizarse únicamente para bienes duraderos y pasó a financiar gastos cotidianos como alimentos y consumos básicos.
La diferencia, explicó, es entre el crédito utilizado para «suavizar el consumo» y el crédito que sirve como «puente insuficiente».
Los supermercados son uno de los ejemplos más obvios. Lousteau citó datos de una encuesta de supermercados del INDEC y señaló que el uso de tarjetas de crédito como medio de pago aumentó del 37% al 44%. Si se incluyen las tarjetas bancarias y las billeteras virtuales, la proporción aumenta de poco más del 42% a más del 66%, afirmó.
Un entorno inflacionario también cambia este comportamiento. Lousteau señala que usar una tarjeta de crédito para comprar alimentos podría tener una lógica diferente cuando la inflación es de alrededor del 200 por ciento: «Es más lógico pagar con una tarjeta de crédito en el supermercado cuando la inflación es del 200 por ciento que pagar con una tarjeta de crédito en el supermercado cuando la inflación es del 30 por ciento».
Los problemas surgen cuando el financiamiento deja de ser una herramienta para asignar el consumo a lo largo del tiempo y comienza a cubrir déficits de ingresos persistentes.
A esto se suman los costes del préstamo. Lousteau cuestionó si los consumidores se centraban en el monto de la cuota en lugar del costo total de la financiación. «La gente está mirando las cuotas, no las tarifas», concluyó.
 El financiamiento con tarjetas de crédito se duplicó y los préstamos personales se cuadriplicaron entre inicios de 2024 y mediados de 2025 (Imagen ilustrativa Infobae)
El deterioro de la asequibilidad afecta desproporcionadamente a los jóvenes y a los deudores de bajos ingresos. Los datos proporcionados por Lousteau muestran que la tasa de impago para las personas de 18 a 25 años es del 40%, y la tasa de impago para las personas con deudas inferiores a 90.000 dólares es del 36%.
Las plataformas digitales juegan un papel cada vez más importante en esta situación debido a la facilidad de financiación. Lousteau mencionó en particular a Mercado Pago e insistió en que cuando los ingresos son insuficientes, este tipo de crédito puede convertirse rápidamente en una obligación difícil de afrontar.
El representante también cuestionó las explicaciones que atribuían los impagos principalmente a nuevos consumos prescindibles. Según los informes, entre las personas que ya tenían deudas bancarias, el número de personas que debían más de cinco salarios se cuadruplicó en abril de 2024, representando el 60% del total de los atrasos.
Además, los problemas no terminan con los retrasos. Lousteau explicó que los deudores pueden estar registrados en las centrales de riesgo y enfrentar mayores dificultades para acceder al sistema financiero.
 La morosidad es más grave entre los jóvenes de 18 a 25 años y entre los deudores de bajos ingresos, con un 40% y un 36% respectivamente.
Ante esta situación, recordó su experiencia de refinanciamiento durante su paso por el Banco Central y los bancos provinciales. En esta última entidad, dijo, se recalcularon las deudas y se trazaron planes de pago que permitieron reducirlas en un 40 por ciento y recuperar a miles de deudores.
Ante la situación actual, Lousteau recomienda abrir instancias de negociación con los principales proveedores de finanzas digitales. «¿De verdad no puedes tener a Mercado Pargo en la mesa?» preguntó, exigiendo una respuesta que permitiera refinanciar la deuda antes de que los atrasos se vuelvan permanentes.
El diagnóstico que dejó en «Infobae a la Tarde» apunta entonces a un cambio más profundo en la relación entre los hogares y el crédito: cuando los salarios pierden márgenes, los gastos fijos aumentan y los ahorros se agotan, las tarjetas de crédito dejan de ser sólo una herramienta para financiar compras y pasan a ocupar un lugar cada vez más importante en la economía diaria.
–
Infobae te trae todos los días entrevistas, análisis y las mejores noticias de YouTube en un formato íntimo y dinámico.
• De 7 a 21 horas: Infobae al Amanecer: Nacho Girón, Luciana Rubinska y Belén Escobar.
• 9 a 12: Infobae a las 21: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• 12-15: Mediodía Infobae: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.
• 15 a 18: Tarde Infobae: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; Marcos Shaw, Lara López Calvo y Tomás Trape rotan a lo largo de la semana.
• 18 a 21 h: Volver a noticias: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; Gustavo Lazari, Martín Titas y Mika Mendelevich en la rotación de esta semana
Síguenos en nuestro canal de YouTube @infobae.