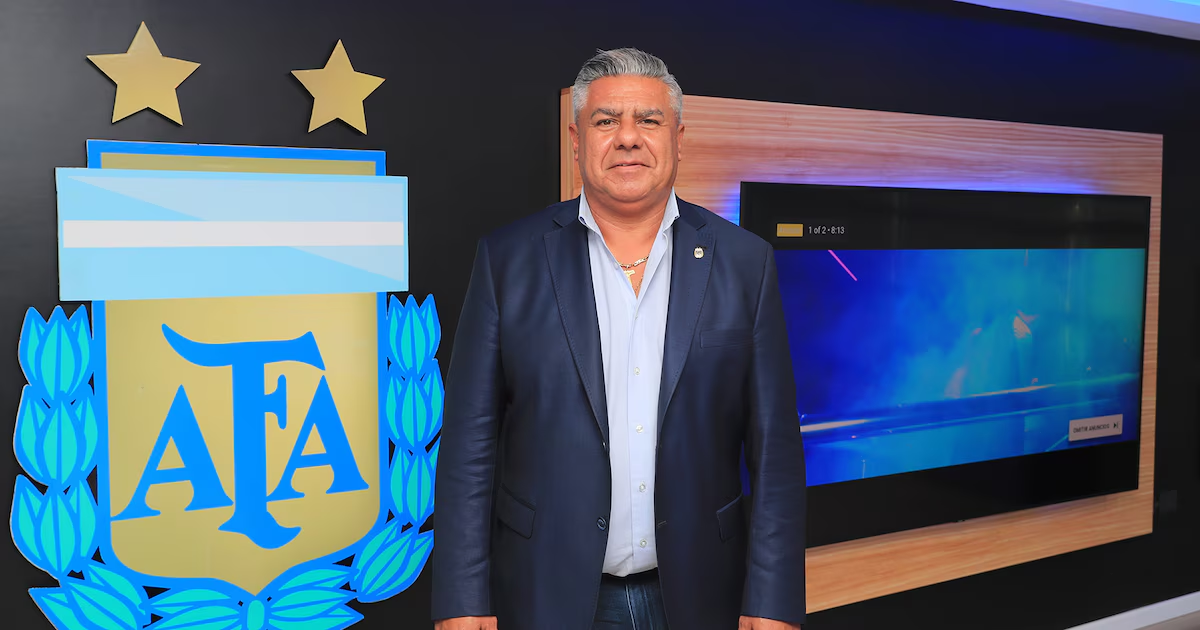

El Inspección General de Justicia (IGJ) Comenzó una etapa de definiciones con impacto en el fútbol argentino. Con fecha límite del 20 de enero, la agencia espera respuestas formales de la AFA, presidida por Claudio “Chiqui” Tapia, y el Liga de fútbol profesional a los avisos enviados para explicar partidas contables globales que excedan el 450 millones de dólaresincluidos en los balances de ambas entidades sin el nivel de detalle que, según la visión oficial, permitiría conocer su composición real.
En diálogo con Infobaeel Inspector General de Justicia, Daniel Roque VitoloExplicó que el reclamo de la IGJ no es reciente ni aislado. Se trata de partidas que han aparecido reiteradamente en los estados financieros desde hace ocho años y sobre las cuales la IGJ hizo observaciones sin obtener respuestas concretas. «Confiamos en que tanto la AFA como la Superliga (ahora llamada Liga Profesional de Fútbol) expliquen correctamente los contenidos internos de partidos globales que, en conjunto, superan los 450 millones de dólares y que están incluidos en los estados financieros sobre los que han sido cuestionados durante ocho años sin haber recibido nunca respuesta», afirmó Vítolo.

Este enfoque aborda una de las líneas más sensibles del proceso. «Es decir, los fondos que, correspondientes a la AFA o a la Superliga por sus actividades y derechos, no aparezcan depositados en ambas instituciones o hayan sido desviados por ellas», agregó el directivo.
Balances en observación y función de los auditores
El reclamo de la IGJ no solo va dirigido a la AFA y la Superliga. Incluye también a los auditores externos que, año tras año, certifican que las cuentas anuales reflejan razonablemente la situación financiera de ambas entidades. Para vitoloSu intervención es clave para entender cómo se validaron las cifras de este volumen, que ahora deberán ser explicadas antes del 20 de enero.
«Esperamos que los auditores que han afirmado que estas cifras reflejan razonablemente la situación financiera de las entidades puedan dar sus propias explicaciones y aclaraciones», afirmó Vítolo. Precisó además que estas explicaciones deberían cubrir no sólo los criterios técnicos contables, sino también los controles aplicados en un contexto. especialmente sensible. «No sólo en lo que respecta a estas observaciones, sino también en relación a las diligencias que realizaron en materia de prevención del lavado de activos y del financiamiento de determinadas actividades en el país y en el exterior», indicó.
La mención no es casual. Según explicó el inspector general, la solicitud de aclaración se formula «principalmente en base a todo lo que se ha publicado en los medios de comunicación sobre la evolución de las investigaciones penales sobre una especie de aparente gestión oscura de fondos y negocios vinculados a ambas instituciones». En este contexto, la IGJ considera fundamental conocer este Qué controles se aplicaron para verificar el origen y destino del dinero dentro del plazo establecido.
Otro aspecto que observa la organización es la asignación de fondos a actividades que pueden no estar directamente vinculadas al objeto social de la AFA. Vítolo ha mencionado explícitamente el caso de la llamada “Universidad AFA”, sobre el cual se requieren detalles que también deberán ser entregados antes del 20 de enero. “De la misma manera, necesitamos aclaración sobre el destino de los fondos hacia actividades no vinculadas al objeto social de la AFA”, dijo Vítolo.

El término, la insinuación y la alternativa de los observadores
Las instancias de la IGJ establecieron un límite específico. La AFA y la Superliga tienen hasta el 20 de enero para responder y brindar la información solicitada. A partir de esta fecha, el organismo evaluará la calidad y alcance de las explicaciones recibidas.
Vítolo detalló qué puede pasar si las respuestas no llegan o son insuficientes. «Si la AFA no responde a la citación o se niega a brindar la información, seguramente propondremos al Ministerio la designación de un auditor contable para que lleve a cabo la investigación de los libros y documentos de la AFA y la Superliga», dijo Vítolo.
El inspector general enfatizó que se trata de una herramienta prevista en el marco legal vigente y que no supone una intervención en la vida institucional del fútbol. «No es una intervención en la administración ni en el funcionamiento de la AFA. Es sólo una auditoría informativa para recabar información sobre los balances y otras cuestiones que hemos hecho y que la AFA no ha respondido», explicó.
El objetivo de esta eventual supervisión sería estrictamente informativo: acceso a libros, registros y documentación reconstruir la trazabilidad de los fondos y comprobar la coherencia entre lo declarado y lo realmente administrado. Según Vítolo, una vez recibidas las respuestas de la AFA, la Superliga y los interventores -o pasado el plazo del 20 de enero- la IGJ hará una nueva evaluación de la situación para definir los próximos pasos.
Advertencia de antecedentes y antecedentes
Aunque el eje inmediato del reclamo es administrativo y contable, la entrevista revela un contexto más amplio. Preguntado sobre la posibilidad de que el caso llegue a instancias judiciales internacionales, Vítolo ha comparado el escenario con el FIFA Gate, el escándalo que estalló en 2015 y expuso una red de corrupción sistémica en el fútbol mundial.
«De comprobarse las sospechas sobre determinadas manipulaciones económicas y financieras y las acusaciones de desvío de fondos, manipulaciones cambiarias y posibles negocios espurios investigadas por la justicia, estaríamos ante un escenario aún más grave en términos de volumen que el FIFA Gate», afirmó Vítolo. Recordó que en aquel caso se trató de unos 200 millones de dólares, mientras que a nivel local cifras superiores a 400 millones de dolares.
Vítolo repasó los orígenes del FIFA Gate para explicar por qué las inconsistencias contables pueden ser el inicio de investigaciones a gran escala. “Ese caso comenzó de la misma manera que este, con objeciones y cuestionamientos sobre inconsistencias en los estados contables y financieros de la entidad”, recordó Vítolo. «Esa fue la llave que abrió la caja de Pandora».
El inspector general también abordó las consecuencias personales que los líderes podrían enfrentar si se confirman las violaciones. Destacó que la AFA, la Superliga y la selección argentina no deben verse afectadas institucionalmente, ya que la responsabilidad recaerá en quienes hicieron posible la conducta cuestionable. En ese sentido, citó el artículo 144 del Código Civil y Comercial.
“Finalmente serán los miembros de la Junta Directiva de la AFA y de la Superliga, los dirigentes de los clubes asociados quienes avalen esta conducta y los inspectores quienes deberán responder”, afirmó Vítolo.
Al final de la entrevista, Vítolo introdujo una advertencia sobre los tiempos que corren. Este tipo de procesos, explicó, suelen ser largos y complejos. FIFA Gate, recordó, comenzó a tomar forma a principios de la década de 2000 y sus ramificaciones legales aún no han terminado.
Mientras tanto, el foco inmediato está en una fecha precisa: el 20 de enero. Para la IGJ, ese día será decisivo para establecer si el proceso encamina el camino de las explicaciones voluntarias o si el Estado debe avanzar con herramientas de control más rigurosas, como el nombramiento de observadores, para esclarecer el manejo de los fondos del fútbol argentino.