Desde el inicio de la nueva fase del programa monetario, en un contexto de mayor oferta de divisas, el Banco Central adquirió 979 millones de dólares y podría alcanzar la meta de acumular 10 mil millones de dólares en septiembre. El riesgo país, en este contexto, profundiza su trayectoria descendente, con expectativa de retorno a los mercados internacionales de deuda.
La entidad encadenó 15 rondas consecutivas de intervención neta positiva, con un promedio de $65,3 millones por día. Si este ritmo se mantiene, hoy superaría los mil millones de dólares y el mes de enero cerraría con un saldo cercano a los 1.300 millones de dólares.
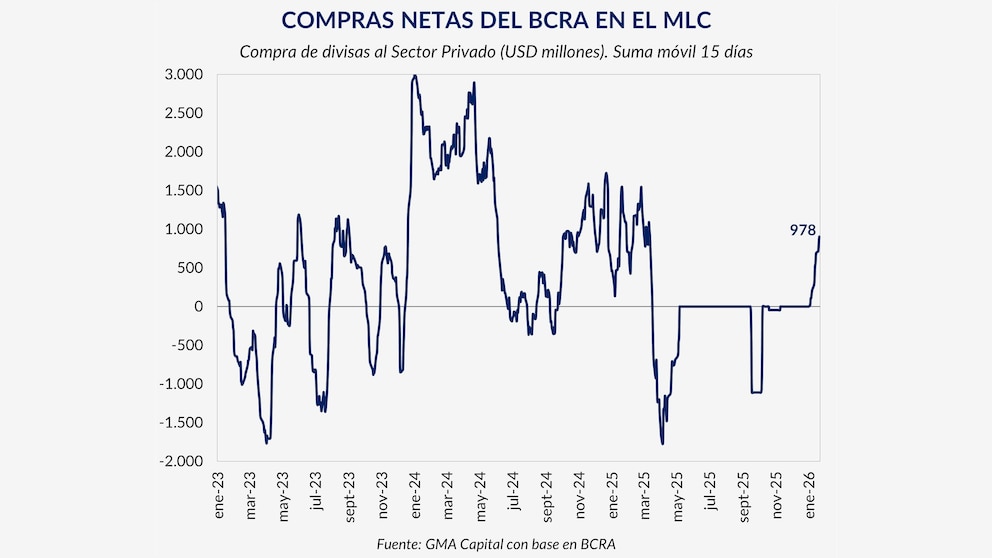
Cabe señalar, sin embargo, que «no todo lo que se adquiere tiene como objetivo aumentar las reservas: el lunes pasado el Tesoro compró 279 millones de dólares al BCRA. ¿Las razones? En febrero, un pago al FMI de 830 millones corresponde a intereses», destacó GMA Capital.
Detrás de la juerga de compras, señaló Ecolatina, hay una mayor oferta de monedastanto comerciales como financieros. Por un lado, la liquidación del sector agrícola comenzó a acelerarse, con un volumen diario de más de 100 millones de dólares en enero, frente a los 53 millones de dólares de diciembre de 2025 y los 35 millones de noviembre.
Al mismo tiempo, el préstamos al sector privado en dólares (excluyendo los vinculados a tarjetas) aumentaron en 985 millones de dólares el 20 de enero, después de tres meses de caída.
Asimismo, la emisión de Obligaciones Negociables (ON) en dólares continúa a buen ritmo, con colocaciones cercanas a los 1.200 millones de dólares en los últimos 10 días.

Al respecto, un comunicado del BCRA muestra que entre octubre de 2024 y el 14 de enero de 2025 se emitieron $6.400 millones, aunque sólo se liquidaron $2.800 millones en el mercado, dejando un saldo de $3.600 millones, de los cuales alrededor de $1.300 millones se utilizarían para pagar vencimientos de deuda.
«La emisión de empresas en dólares se aceleró después de las elecciones, pero la oferta efectiva al mercado por parte de las empresas -derivada de la venta de esos fondos obtenidos mediante financiamiento- está rezagada, lo que debe impulsarla», dijo el vicepresidente del Central. Vladimir Wernerdurante la XII Conferencia BBVA en Londres.
Por lo tanto, según ecolatinala cuenta financiera será clave durante 2026. A la emisión de deuda de empresas locales podrían sumarse próximamente colocaciones provinciales -Córdoba prepara una nueva operación con la que espera recaudar alrededor de 500 millones de dólares- que, junto con la continuidad del programa de compras y posibles novedades a nivel legislativo, contribuirían a mantener el proceso de compresión del Riesgo País.
De hecho, el indicador está en 528 puntos básicos y ya está en su nivel más bajo desde mediados de 2018, lo que abriría la puerta a un regreso del Tesoro a los mercados de capital antes de los vencimientos de julio, que ascienden a sólo 4.400 millones de dólares en bonos soberanos.
GMA destacó: «Hasta el momento, las compras centrales han representado en promedio el 15% del total negociado en el mercado cambiario, 3 veces el máximo del 5% que las autoridades pronosticaban hace un mes».
«Así, a corto plazo, la acumulación de reservas se sustenta en la cuenta financiera. La confianza en el modelo económico es clave. En este sentido, una buena noticia animó a los inversores: la persistencia de los superávits gemelos (fiscal y comercial)», añadió.
En este escenario, Cartera de Inversión Personal (PPI) Resaltó en un informe que la deuda soberana en dólares vuelve a extender aumentos y que, más allá del clima externo, el frente local juega un papel clave.
«Los Globales vienen respondiendo a las compras genuinas del Banco Central, en un contexto de presencia oficial prácticamente nula en las curvas LELINK, cuyo volumen de operaciones se redujo significativamente. Este comportamiento es particularmente favorable para la renta fija soberana en dólares y resulta en una compresión del riesgo país», aseguró PPI.