La Sindicatura de Auditoría del Estado (SIGEN) actualiza las normas de auditoría interna del país después de más de dos décadas
La Sindicatura de Auditoría del Estado (SIGEN) actualizó las normas que rigen la auditoría interna del país. Luego de más de dos décadas de existencia, las Normas de Auditoría Interna de Gobierno (NAIG) han sido reformuladas para incorporar cambios, nuevos riesgos y avances tecnológicos surgidos en la administración pública.
La decisión se formalizó mediante la Resolución SIGEN 292/2026, que derogó la normativa aprobada en 2002 y estableció un nuevo marco técnico y metodológico para las actividades de auditoría interna en el sector público y las universidades estatales del país.
Esta actualización no supone una ruptura con el modelo anterior. Se basa en más de dos décadas de experiencia acumulada y agrega nuevos estándares y prácticas profesionales para fortalecer los sistemas de control interno.
Uno de los mayores cambios es el concepto de auditoría como una herramienta que no sólo examina lo sucedido sino que también identifica riesgos, anticipa problemas y proporciona información para mejorar la toma de decisiones.
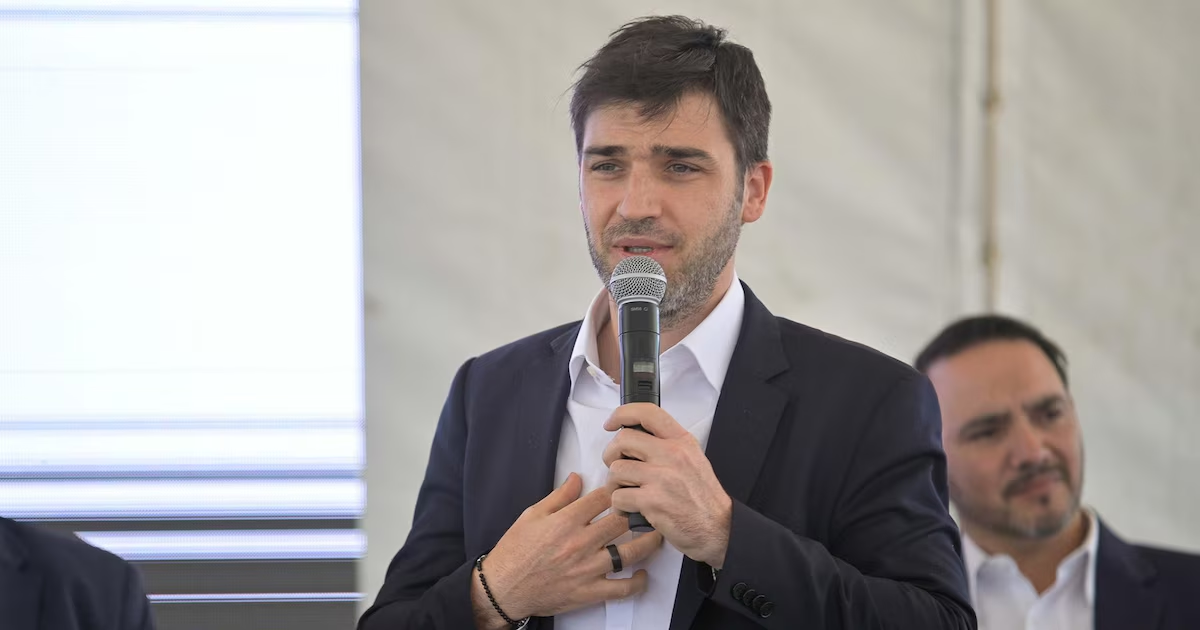
 Alejandro Díaz, Síndico General del Estado
El nuevo Código de Auditoría Interna del Gobierno fortalece la independencia y objetividad de la auditoría interna y amplía su papel como órgano de aseguramiento y asesoramiento estratégico.
El nuevo enfoque enfatiza la gobernanza, la gestión de riesgos y los controles, con un enfoque en el desarrollo de recomendaciones y oportunidades específicas de mejora.
La idea es que la auditoría pueda proporcionar una visión prospectiva y basada en evidencia de cómo operan las organizaciones públicas.
La transformación técnica ocupa un lugar central en las nuevas normas.
Además de considerar la gestión de los recursos tecnológicos y los riesgos asociados a su uso, las Normas de Auditoría Interna Gubernamental también incorporan el uso de herramientas tecnológicas para recolectar, analizar y evaluar información.
También se profundizan las habilidades especializadas requeridas de los equipos de auditoría, incluidos conocimientos actualizados, análisis de riesgos, herramientas de datos y la capacidad de comunicar conclusiones con claridad.
En otras palabras, si cambia la forma de gestionar el país, también debe cambiar la forma de controlarlo.
También es fundamental para esta actualización la integración de enfoques productivos en la acción pública.
Las nuevas normas estipulan que las auditorías deben prestar especial atención a los costos y gastos innecesarios, la calidad de los bienes y servicios y el impacto económico de los controles e indicadores de desempeño.
 En II Conferencia Internacional sobre Control Gubernamental, Iberoamérica debate cómo predecir los errores de los países
Incluso las recomendaciones para nuevos controles deben considerar la relación entre costos y beneficios, teniendo en cuenta los riesgos que se buscan reducir y el probable impacto en los procesos de gestión.
«La auditoría debe ser una herramienta útil de gestión. El control no se trata de poner obstáculos: se trata de ayudar a que las cosas se hagan mejor», dijo Alejandro Díaz, síndico general del estado.
La actualización de las normas de auditoría interna gubernamental fue anunciada luego de la Segunda Conferencia Internacional sobre Control Gubernamental organizada por la SIGEN, cuyo lema es «La Auditoría Pública ante los desafíos del Siglo XXI».
Durante tres días, expertos, funcionarios y líderes de control de diferentes países debatieron sobre innovación, tecnología, gestión de riesgos, calidad y las transformaciones que enfrenta el país.
La conferencia reunió a más de 750 audiencias acreditadas, 42 oradores y representantes de 11 países y recibió más de 60 candidaturas en el marco de un concurso de discursos sobre nuevos desafíos en innovación y control gubernamental.
 Durante tres días, expertos, funcionarios y líderes de control de diferentes países debatieron sobre innovación, tecnología, gestión de riesgos, calidad y las transformaciones que enfrenta el país.
En este contexto, la nueva NAIG representa un paso concreto en una agenda encaminada a adaptar el control público a una gestión cada vez más compleja y técnica.
La nueva estructura divide las normas en cinco componentes y 13 principios, que cubren el propósito de la auditoría, las condiciones para la implementación de la auditoría, la gobernanza de las funciones, la gestión de las auditorías y la prestación de los servicios de auditoría.
El plan también incorpora estándares de planificación basada en riesgos, gestión de recursos, tecnología, comunicaciones, calidad y mejora continua.
Las nuevas normas también incluyen requisitos mínimos para el sistema de gestión de calidad de las unidades de auditoría interna.
Más de dos décadas después, la SIGEN actualizó el marco que rige la auditoría interna en el gobierno y solidificó su visión de los controles como una herramienta para mejorar la gestión, cuidar los recursos públicos, proteger contra riesgos y crear valor para el país.