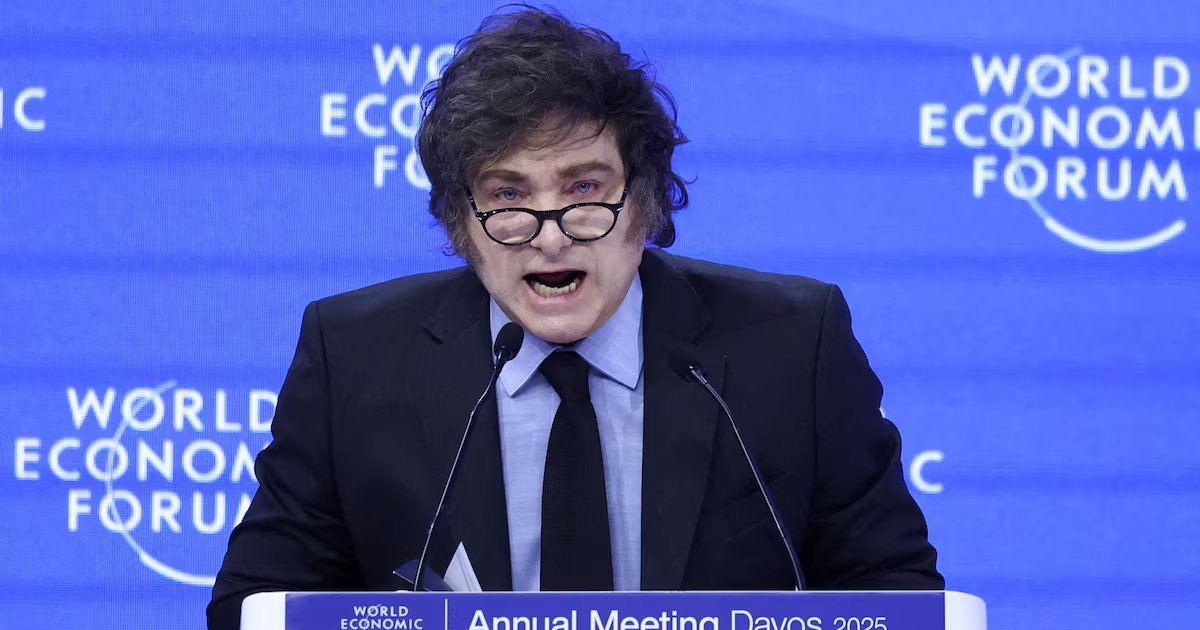

De cara a la reunión de Davos, que tendrá lugar esta semana y en la que participará el presidente Javier Milei, El Foro Económico Mundial (FEM) presentó un informe en el que advierte sobre los principales riesgos que ven los directivos en la Argentina y en el mundo.
En términos generales, los riesgos económicos son los que más aumentan en los próximos dos años. En particular, la desaceleración económica mundial muestra un marcado aumento en su gravedad.

En el caso de Argentina, existen 5 riesgos identificados por la Executive Opinion Survey (EOS), que influyen en el clima de expectativas y en el análisis de riesgos que realizan inversores y empresas. Algunos de los puntos que más preocupan al país coinciden con vecinos de la región como Colombia, Ecuador, México, Uruguay y Brasil.
1. Infraestructuras y protección social
Primero, los ejecutivos ven un riesgo. insuficiencia de servicios públicos y protecciones sociales (incluyendo educación, infraestructura y pensiones). Estos son elementos que sufrieron ajustes importantes durante la Era Mileiana.
De hecho, la falta de infraestructura es una queja frecuente entre los empresarios argentinos, ya que aumenta los costos y reduce la competitividad.
Según el presidente de la Cámara Argentina de la Construcción (CAMARCO), Gustavo WeissPara crecer un 4% anual durante un período prolongado, los gobiernos nacional, provincial y municipal necesitarían gastar alrededor del 3% del PIB en reparación y mantenimiento de la infraestructura existente, y un 3% adicional en nuevas construcciones.

Las empresas privadas que operan servicios de infraestructura como energía, agua y saneamiento deberían invertir un 3% adicional del PIB. En total, el 9% del producto
2. Falta de oportunidades y desempleo
El segundo riesgo es falta de oportunidades económicas o desempleo. Si bien el indicador mejoró respecto a 2024, aún se encuentra por debajo de los niveles registrados en 2023. En el tercer trimestre de 2025, la tasa de desempleo se ubicó en 6,6%, frente a 6,9% en el mismo período de 2024 y 5,7% en 2023. Por otro lado, el empleo privado formal cayó a su nivel más bajo desde 2022.
3. Desaceleración económica
El tercer riesgo mencionado en el documento del WEF es el desaceleración económica (recesión o estancamiento). En este sentido, la actividad cayó un 0,4% en octubre de 2025 (último dato disponible del Indec) y creció un 0,1% mensual promedio en los últimos 10 meses, acumulando un incremento interanual del 5% en este período.
Al mismo tiempo, informes de consultoras privadas señalan que en noviembre la economía volvió a mostrar un retroceso generalizado, con caídas tanto en el sector industrial como en el de consumo.
4. Desigualdad
El cuarto riesgo es desigualdad. La brecha de ingresos entre los hogares más ricos y más pobres mostró una ligera reducción en el tercer trimestre de 2025, pero la desigualdad y los bajos salarios siguen afectando a una parte importante de la población. Según LCG, la diferencia entre lo que reciben los sectores de menores y mayores ingresos es de más de $2.200.000.

5. Polarización
El quinto y último riesgo señalado por los dirigentes encuestados es la polarización social. Este es un problema que el Gobierno no tiende a moderar y, por el contrario, tiende a agravar. La definición de “ellos” y “nosotros”, referida principalmente al kirchnerismo, gana cada vez más terreno en el discurso oficial, tanto en las redes sociales como en la comunicación institucional.
Asimismo, no es un fenómeno que crece sólo en Argentina: la tendencia a encasillar en categorías binarias de izquierda o derecha, sin matices intermedios, se observa en la mayor parte del mundo.
El deterioro de la cohesión social, el estancamiento institucional y político, el debilitamiento de la democracia, el aumento de los conflictos y la incertidumbre se encuentran entre las consecuencias asociadas a este riesgo.
Otro estudio reciente del WEF (Perspectivas de los economistas jefes) señaló sobre el país: «Argentina está en camino de reformarse, apoyada por el apoyo de Washington y de organizaciones multilaterales. Sin embargo, los inversores siguen siendo cautelosos ante el peso sobrevaluado, las reformas intermitentes y las tensiones sociales, y esperan señales más claras antes de comprometer capital a largo plazo».