este indicadores pago atrasado seguirá empeorando Según el último informe, a partir del primer semestre del año, se estabilizó gradualmente en el segundo semestre del año. Moody’s Analiza el panorama del sistema financiero argentino. Según las agencias de calificación internacionales, el proceso de deterioro ha afectado los niveles de morosidad y las cargas de morosidad, lo que ha ejercido presión sobre el sector bancario. rentabilidad del sistema En un contexto de competencia cada vez más feroz por los resultados.
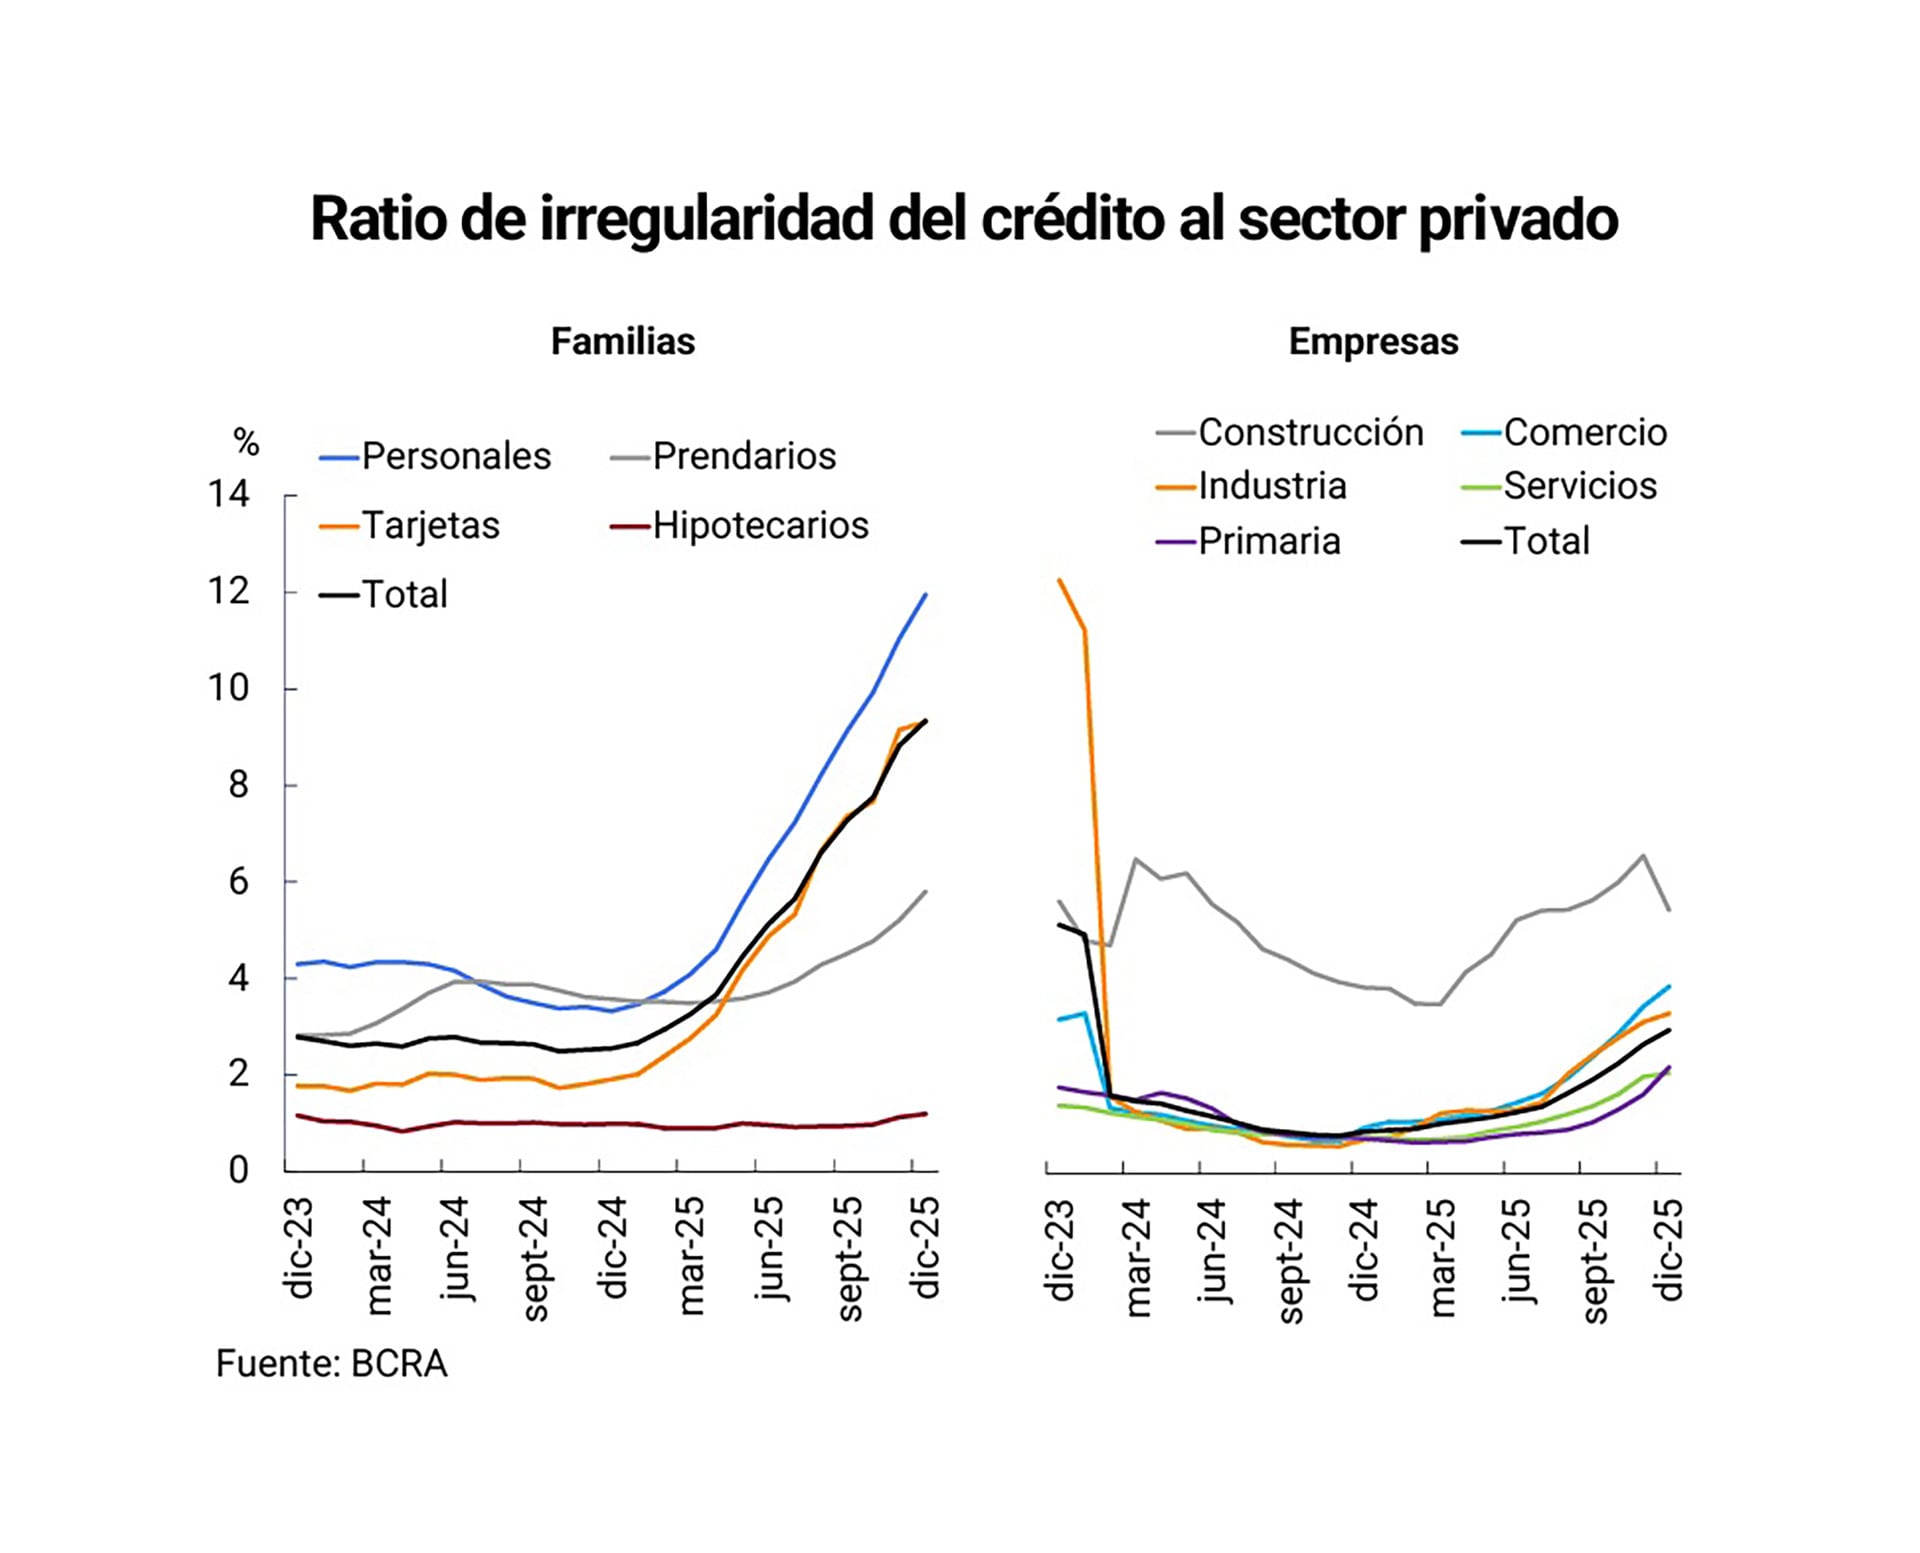
Los atrasos del sector privado totalizaron 5,5% en diciembre de 2025 (el nivel más alto desde julio de 2021), impulsado principalmente por el segmento de hogares, que La tasa de morosidad subió al 9,3%mientras que la tasa de impago empresarial es del 2,5%. Desde la perspectiva de una entidad, el aumento en la proporción de préstamos vencidos se produjo en medio de fluctuaciones en el entorno macrofinanciero, que se caracterizó por altas tasas de interés nominales y reales, que aumentaron los costos financieros de los deudores.
El crecimiento del crédito al sector privado ha ampliado el alcance de los clientes para incluir segmentos de menor calidad crediticia, agrega el informe. Durante gran parte de 2025, el entorno operativo del sistema bancario desparramar Se está fomentando el crédito a pesar del empeoramiento de los indicadores de morosidad. Sin embargo, las condiciones de oferta de crédito se endurecieron posteriormente en la segunda mitad del año. Esto se refleja en normas de origen más estrictas y Es más difícil conseguir refinanciaciónlo que agravó el deterioro de la cartera.
La rentabilidad del sistema financiero sigue bajo una gran presión. Moody’s explica «El deterioro de la cartera seguirá presionando la rentabilidad del sistema financiero«Estos gastos han aumentado, alcanzando el 3,4% de los activos netos en diciembre de 2025. Según la agencia de calificación, la rentabilidad total del sistema está más comprimida en comparación con años anteriores, lo que refleja un entorno de generación de rendimiento más desafiante.
A partir de 2024, el proceso migratorio El crédito del sector público al privado reduce el peso de los rendimientos de los valores, desplazando la generación de ingresos hacia los intermediarios financieros. La medida significa una mayor exposición al riesgo crediticio y una mayor competencia. Moody’s destacó que «los márgenes de utilidad de la intermediación financiera tenderán a moderarse en medio de una mayor estabilidad macroeconómica, aunque los aumentos en la calidad de los activos, la eficiencia de costos y los volúmenes de negocios ayudarán a mitigar el impacto en la rentabilidad».
El informe también analiza la cuestión de los préstamos en moneda extranjera. La empresa advirtió que «posibles flexibilidades regulatorias para permitir el uso de depósitos en moneda extranjera para otorgar crédito a sectores que no generan divisas significarían Aumento significativo del riesgo crediticio«Este riesgo está asociado con el potencial de mayores descalces cambiarios y una mayor sensibilidad a los shocks cambiarios. La agencia señaló que los cambios regulatorios en 2025 flexibilizaron los préstamos en dólares estadounidenses, pero el impacto fue limitado. En octubre de ese año, estos financiamientos representaban solo el 1,6% del crédito en moneda extranjera.
En cuanto a la financiación, Moody’s prevé que «los desafíos de financiación estructural persistirán en el corto y medio plazo, aunque serán mitigados por la alta liquidez en el sistema financiero». A diciembre de 2025, los depósitos continúan siendo la principal fuente de fondeo, representando el 64,8%. Sin embargo, después de experimentar una mayor volatilidad, el crecimiento de los depósitos se desaceleró. La agencia calificadora destacó que “ Las personas físicas tienen una mayor proporción de depósitosasociados con una mayor granularidad, estabilidad y bajo costo, constituyen Factores positivos en la situación de financiación del sistema«.

El análisis también señala que la participación de la industria de fondos mutuos (CIF) continúa creciendo, especialmente los fondos mutuos. mercado de dinerotrae nuevos desafíos. Moody’s advirtió que la sección presentada «Mayor concentración, volatilidad y costos financieros«La financiación sigue concentrada en depósitos a corto plazo, y los depósitos con vencimientos inferiores a 30 días representarán un promedio del 85,1% del total de depósitos en 2025. Aunque los vencimientos han comenzado a alargarse, el acceso a la financiación a largo plazo sigue siendo un desafío. La agencia enfatizó la importancia de que los inversores institucionales, como las compañías de seguros de vida y los fondos de pensiones, participen en vencimientos extendidos, aunque su crecimiento dependerá de reformas estructurales.
El documento incorpora el papel de las fuentes alternativas de financiación. «uno Una mayor estabilidad macroeconómica facilitará el desarrollo progresivo de fuentes alternativas de financiaciónAunque su contribución a la financiación total seguirá siendo limitada en el corto plazo, afirman los analistas. En 2025 aumentaron las emisiones de bonos negociables (ON) y líneas de crédito externas, pero desde un punto de partida bajo y con participación limitada. A diciembre de 2025, los bonos negociables representaban el 1,8% del pasivo total (frente al 3,2% de los bancos privados nacionales), y las líneas de crédito extranjeras representaban el 1,7% (frente al 4,6% de los bancos privados extranjeros). El número de ON emitidas por entidades financieras asciende a un monto equivalente a US$ 3.968 millones, un aumento de 119,2% respecto a 2024. La mayoría de ellas están denominadas en monedas extranjeras y emitidas en el mercado local.
sobre los siguientes temas capital,Informe Moody’s Señaló que «los indicadores de capitalización continuarán ajustándose gradualmente para ser consistentes con el crecimiento esperado del crédito al sector privado y el consiguiente aumento de los activos ponderados por riesgo». La expansión de la intermediación financiera en los últimos años ha provocado que los ratios de capital disminuyan desde máximos históricos.
«El sistema financiero mantiene niveles de capital adecuados para absorber escenarios de estrés moderado, que continúan siendo superiores a los de otros países de la región, y en pleno cumplimiento de las regulaciones locales del BCRA y los estándares internacionales de Basilea», dijo la agencia de crédito.
Además, Moody’s estima que «los niveles de capital actuales no constituyen una restricción a la expansión del crédito a corto plazo» y espera que «incluso si los indicadores del índice de cobertura se normalizan, los altos niveles de provisiones seguirán siendo un factor mitigante clave en el deterioro a corto plazo de la calidad de los activos».
A diciembre de 2025, el índice de cobertura de provisiones alcanzó el 93,7%, lo que refleja una alta capacidad de absorción ante el aumento de la morosidad. El informe enfatizó que la disminución en el índice de cobertura se debió principalmente a la realización de riesgos previamente esperados más que a la relajación de la política de provisiones. Desde una perspectiva de valor absoluto, Las provisiones aumentaron significativamente hasta el 5,1% de los préstamosa partir del 2,6% en diciembre de 2024.
La calificadora también destacó la aplicación de modelos de pérdida esperada, que ayudan a predecir el reconocimiento de pérdidas crediticias y mejoran la capacidad del sistema para absorber eventos adversos. Para liquidez del sistemaMoody’s espera que «este nivel se mantenga en un nivel apropiado incluso en el contexto de una menor flexibilización relativa resultante de la expansión del crédito y los cambios en la composición de los activos líquidos». Incluso en condiciones de estrés, el programa financiero mantiene niveles de liquidez altos y suficientes para cumplir con los compromisos, y varios indicadores continúan siendo superiores a los requisitos regulatorios locales y los estándares internacionales.
Los indicadores de liquidez más amplios han tendido a la baja en los últimos años, reflejando principalmente reducciones en las posiciones en instrumentos del BCRA (LELIQ, pactos de recompra y LEFI) a favor de tenencias de títulos del Tesoro público con vencimientos más largos y la expansión del crédito al sector privado. Moody’s La advertencia decía que el crecimiento de los activos ponderados por riesgo y la realización de los incumplimientos esperados presionan gradualmente la capitalización, las provisiones y los indicadores de liquidez, aunque estos factores no constituyen limitaciones a la expansión del crédito a corto plazo.