Comerciantes en la Bolsa de Valores de Nueva York (Michael Nagle/Bloomberg)
Los mercados internacionales de capital están atravesando un momento tenso: para cubrir los déficits fiscales, las economías más grandes del mundo deben pagar rendimientos cada vez más altos, como se refleja en la caída de los precios de sus bonos soberanos.
El aumento de las tasas de interés a largo plazo, particularmente (pero no exclusivamente) en Estados Unidos, preocupa a inversionistas y ministros de finanzas como el ministro de Finanzas del país, Scott Bessant, quienes enfrentan costos crecientes debido a los altos niveles de deuda pública.
La deuda pública en China, Estados Unidos, Francia e Italia supera el 100% de sus respectivos PIB, mientras que la proporción de Japón supera el 200%.
«Desde el estallido de los conflictos armados en Oriente Medio, los rendimientos nominales de la mayoría de los bonos soberanos a 10 años de los principales países del mundo han aumentado entre 80 y 90 puntos básicos, especialmente los bonos del Tesoro estadounidense, que subieron 134 puntos (1,34 puntos porcentuales) a partir del 7 de octubre. La validez de algunos de los factores que impulsan este aumento confirma un escenario de volatilidad en los niveles de tipos de interés y una eventual consolidación de los niveles medios», señalan los promedios de las últimas décadas. Informe cuántico.
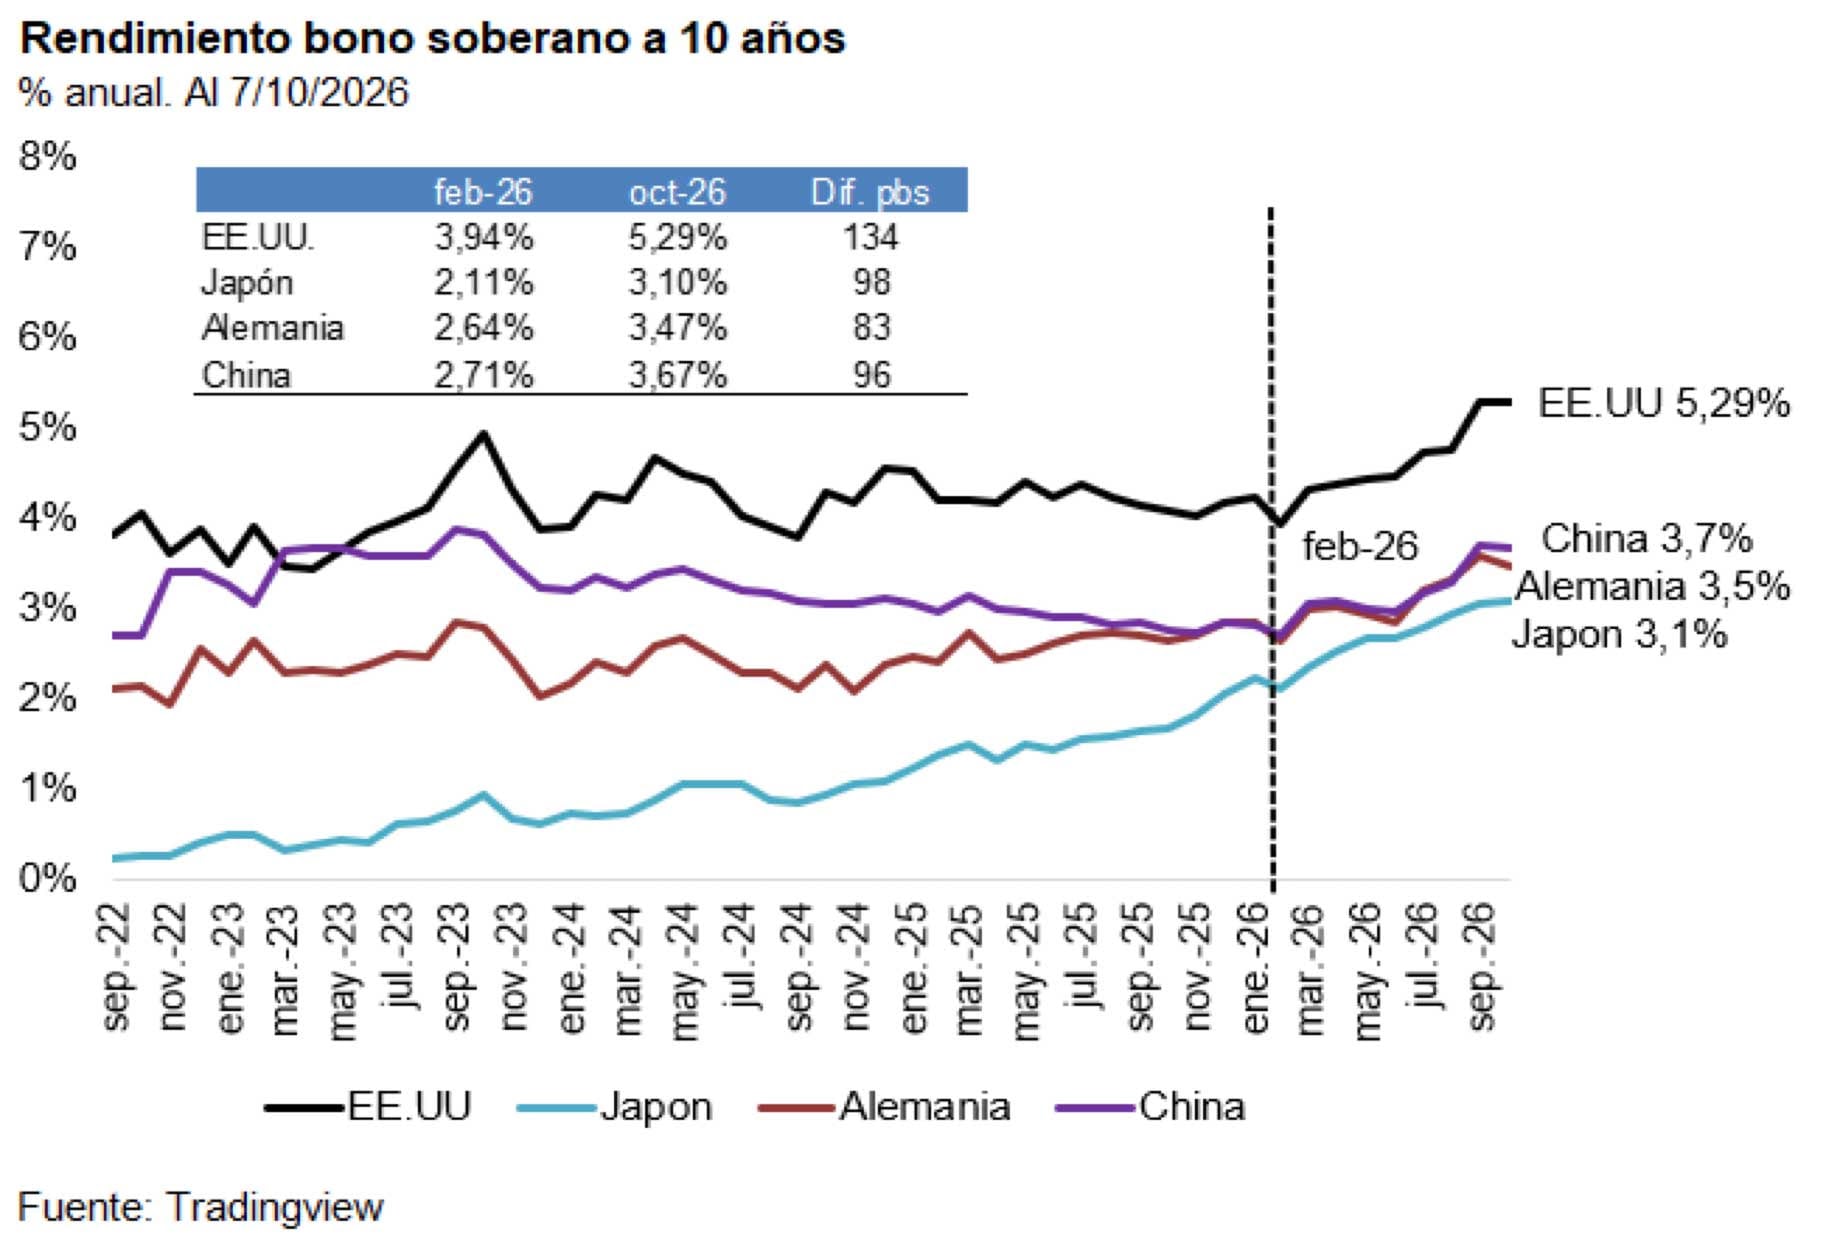
La consultora explicó que el aumento de la inflación, los desequilibrios fiscales persistentemente altos y el aumento de gastos como seguridad social, defensa e intereses de la deuda se han combinado para consolidar el nivel de las tasas de interés de financiamiento del gobierno, razón por la cual el banco central ha aumentado las tasas de política monetaria de corto plazo entre 25 y 50 puntos desde mediados de año. Estas tasas se han sumado al aumento de las tasas de interés a largo plazo, lo que refleja una menor sostenibilidad fiscal y de la deuda.
Estas cifras, combinadas con tasas de interés reales positivas, dispararon la alarma en los mercados de deuda soberana.
Se trata de desequilibrios estructurales de larga data. Los casos extremos son Japón, cuya deuda pública equivale al 205% del PIB, y su déficit fiscal supera el 5% del PIB, y Estados Unidos es del 7,5%.
“Estas cifras, combinadas con tasas de interés reales positivas (superiores a la tasa de crecimiento de la economía), hacen saltar las alarmas en los mercados de deuda soberana”, subrayó Quantum, que se especializa en bonos del Tesoro de Estados Unidos, “porque históricamente han sido la tasa libre de riesgo para el endeudamiento en dólares, aunque su calidad ahora está más cuestionada”.
Este cuestionamiento del concepto de “tasas libres de riesgo” incrementa el punto de partida de los costos de financiamiento para países como Argentina, que deben sumar a estas tasas su propio nivel de “riesgo país”, encareciendo y complejizando sus planes de financiamiento.
 Logotipo de Apple en el iPhone (Reuters/Dado Ruvic/Ilustración/Foto de archivo)
La primera observación muy sorprendente de Quantum sobre los bonos del Tesoro de Estados Unidos es que el diferencial de tasas de interés (diferencial) entre los bonos corporativos y los bonos del Tesoro se ha reducido hasta el punto de que -afirma explícitamente- los bonos de Apple con vencimiento en 2029 (AAPL 29, calificación AA+) ahora se negocian a sólo 3 puntos porcentuales (o sólo tres por ciento) por encima de los bonos del Tesoro, en comparación con más de 40 puntos porcentuales hace un año. Apple es la segunda empresa más grande del mundo por valor de mercado, con un valor de mercado de 4,9 billones de dólares, sólo superada por Nvidia, que tiene un valor de mercado de casi 6 billones de dólares (o 6.000.000.000.000 de dólares).
El informe también señala que el tipo de interés real de los bonos estadounidenses a diez años (es decir, inflación descontada) se sitúa actualmente entre el 2,92% y el 3%, el nivel más alto de los últimos 23 años y casi el doble del rendimiento del 1,68% de hace un año.
Esta tasa de crecimiento real es inferior al 2,4% previsto para el PIB de América del Norte en los próximos años, según Quantum.
El efecto casi inevitable es una menor demanda de bonos del Tesoro por parte de los tenedores extranjeros. De hecho, el informe señala que la deuda total de Estados Unidos supera los 40 billones de dólares, de los cuales 8 billones están en manos de las propias instituciones estatales estadounidenses, y de los 32 billones restantes, sólo 9 billones están en manos de inversores extranjeros. “Este monto representa el 29% del total, habiendo alcanzado el 57% en 2007. Desde la pandemia de 2020, cuando la participación del resto del mundo alcanzó el 41% del total y se inició el importante proceso de ventas del Tesoro, esta fuente de demanda ha sido sustituida por tenedores nacionales, especialmente fondos de inversión y bancos.
 Scott Bessant debe pagar más para refinanciar la deuda estadounidense (Reuters/Vincent Orban)
Además, la enorme demanda de financiación de la industria de la inteligencia artificial está compitiendo con los bonos del Tesoro y afectando sus rendimientos. Quantum señaló que se espera que la emisión de bonos por parte de Amazon, Microsoft, Alphabet, Meta y Oracle supere el billón de dólares en los próximos 12 meses, mientras que el importe principal de los vencimientos de deuda del Tesoro a medio y largo plazo alcanzará los 3 billones de dólares durante el mismo período, además del déficit previsto de 2 billones de dólares.
Estos factores han reducido la demanda de bonos de los principales gobiernos del mundo, especialmente el gobierno de Estados Unidos. «El impacto sobre las tasas de interés ha aumentado los déficits fiscales de estos países. La consideración de opciones para reducir los déficits primarios y su implementación será importante para revertir la volatilidad y el estrés de las tasas de interés», concluye el informe.